




Aires de 2022: 26.000 millones de dólares desaparecen del mercado de stablecoins desde el máximo de mayo
Machine translatedView English original
Reading sizeRead report ↓
加载图片中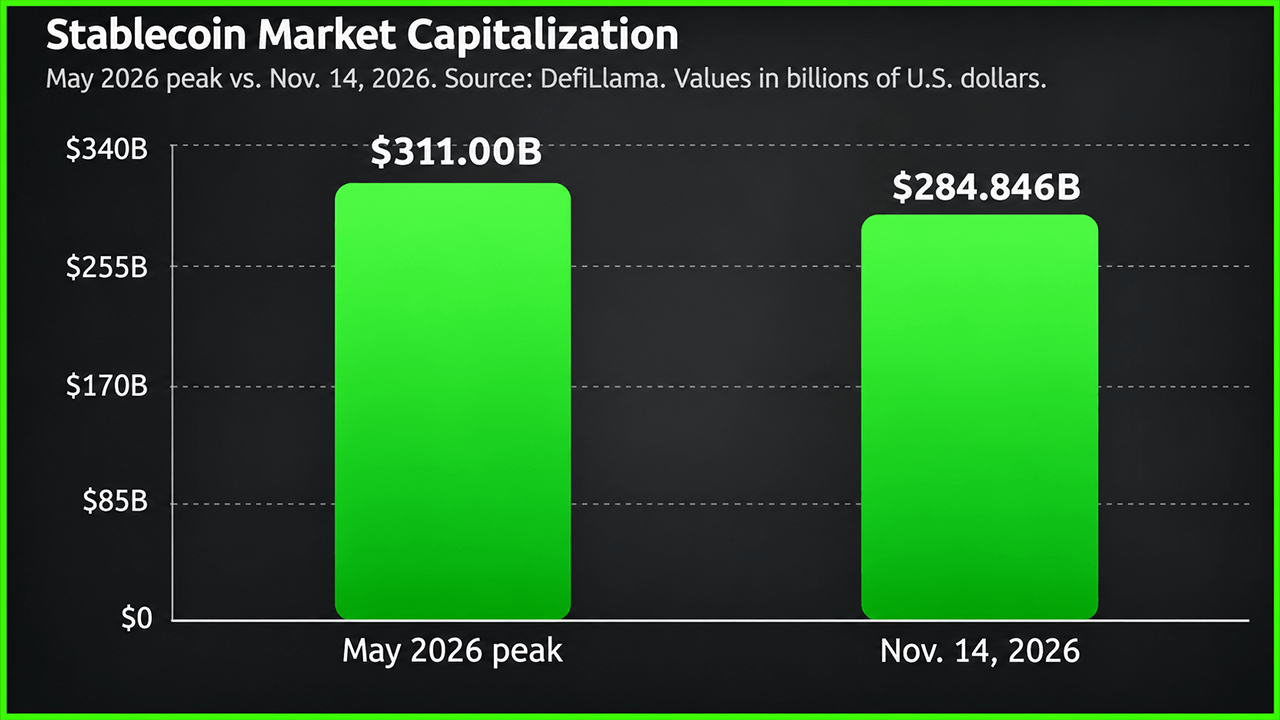
La economía de las stablecoins ha cedido 26.150 millones de dólares desde su máximo de mayo de 2026, mientras que los fondos tokenizados de bonos del Tesoro de EE. UU. también se están contrayendo. Los datos de mercado capturados por Bitcoin.com News el sábado 14 de noviembre revelan una presión creciente en dos segmentos importantes de la liquidez en dólares basada en blockchain, lo que plantea interrogantes sobre el capital disponible y la pólvora seca. La caída más pronunciada del sector de las stablecoins desde […]
Puntos clave
• La capitalización de las stablecoins ha caído un 8,41% desde su máximo de mayo de 311.000 millones de dólares, hasta situarse en 284.846 millones.
• Tether y USDC concentran conjuntamente el 85,8% de la oferta de stablecoins, pese a que ambos registraron descensos mensuales.
• Los fondos tokenizados de bonos del Tesoro de EE. UU. se han contraído un 5,36% en 30 días, con varios productos institucionales destacados registrando reducciones sustanciales.
La caída más pronunciada del sector de las stablecoins desde 2022
Según las estadísticas de Defillama revisadas por nuestra mesa de noticias el sábado por la mañana, la capitalización de las stablecoins ha disminuido un 5,36 % en 30 días, un 1,52 % en siete días y un 0,27 % durante las 24 horas previas. El mercado conserva ahora aproximadamente el 91,59 % de su valoración de mayo, lo que refleja un retroceso persistente desde su máximo anterior.
El USDT de Tether sigue siendo la stablecoin dominante, con 175.222 millones de dólares este fin de semana a pesar de caer un 4,7 % en 30 días. El USDC de Circle le sigue con 69.201 millones de dólares, lo que refleja una contracción mensual del 4,9 %. En conjunto, estos dos gigantes representan 244.423 millones de dólares en suministro de stablecoins en circulación.
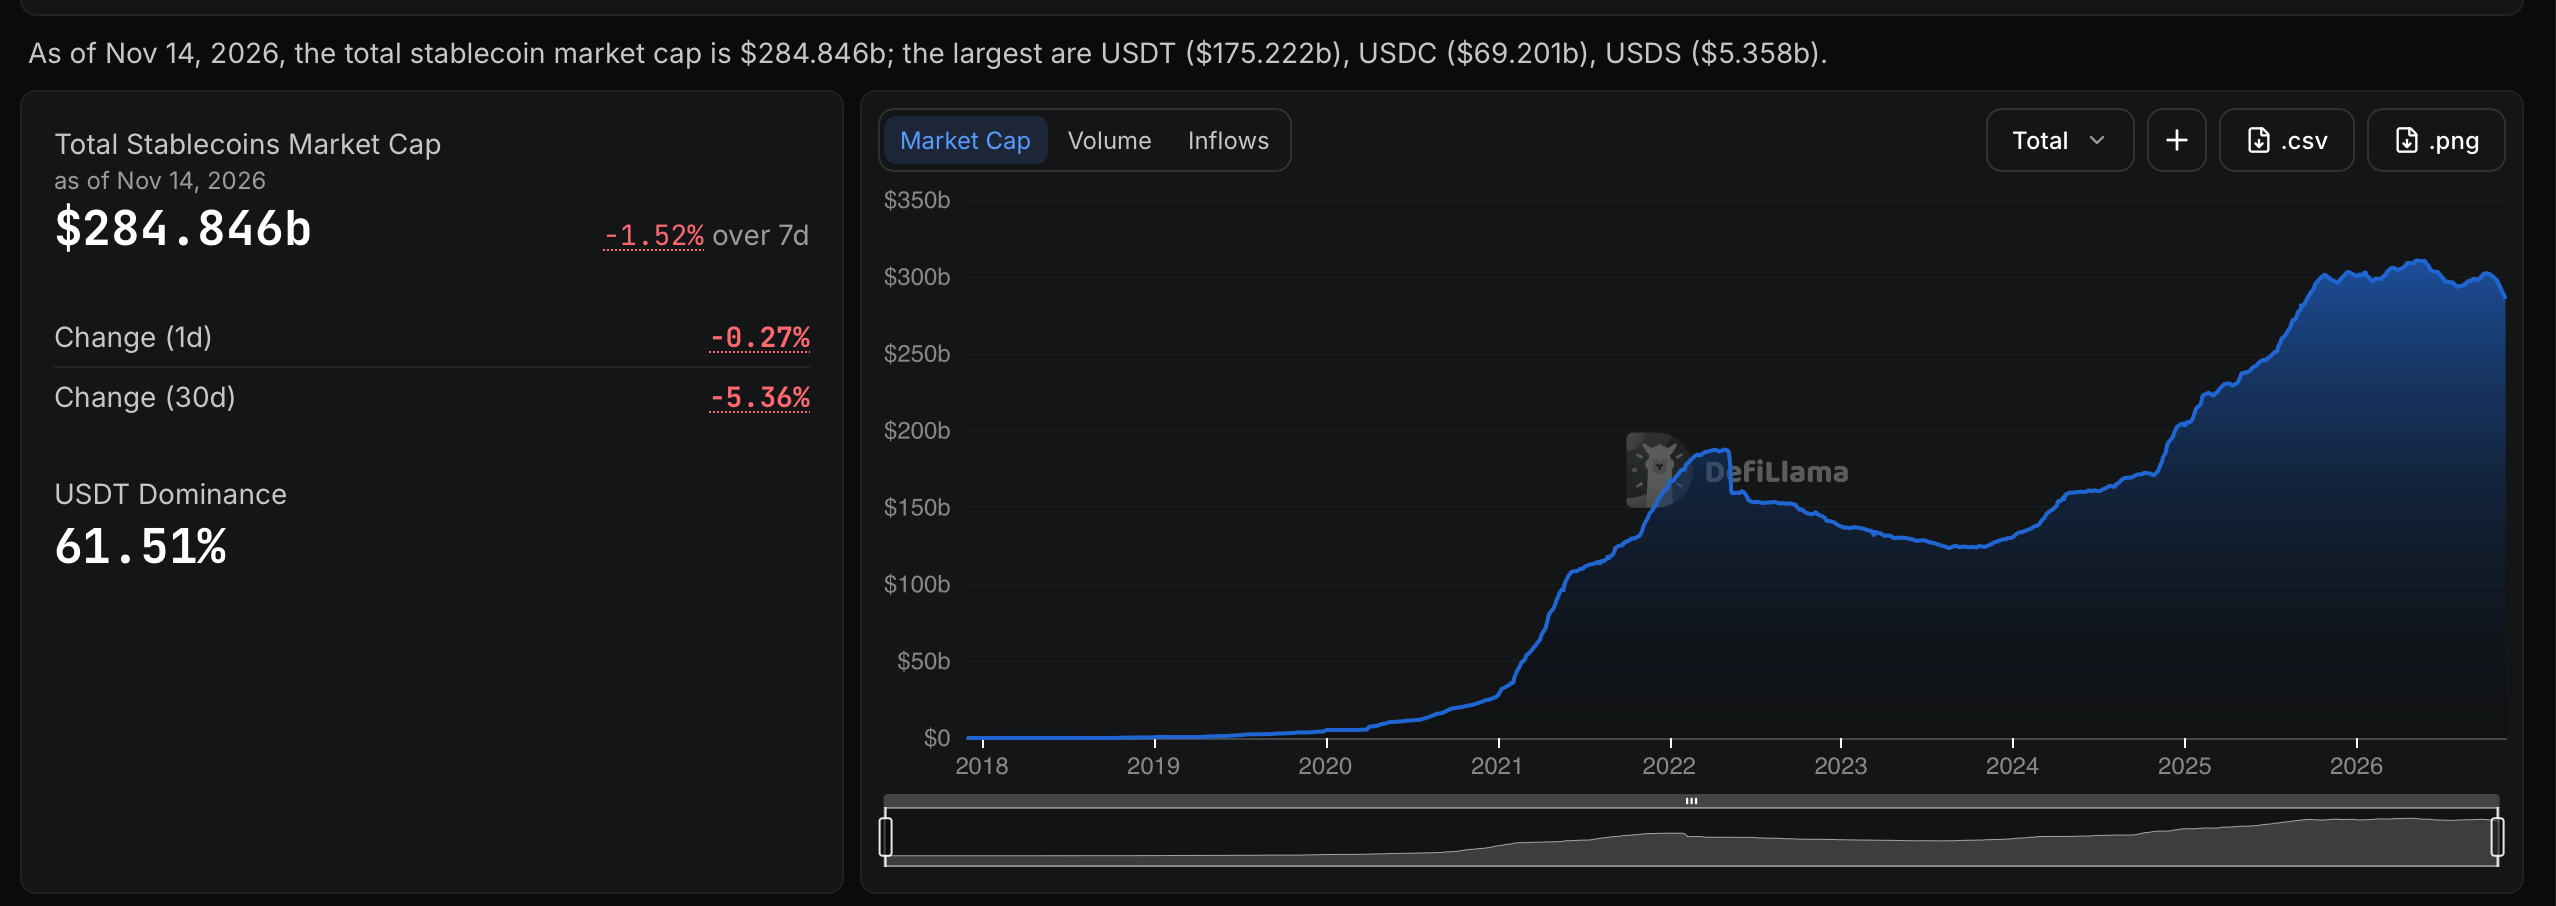
Métricas de oferta de stablecoins vía defillama.com el 14 de noviembre de 2026.
Varios competidores han sufrido reducciones considerablemente más pronunciadas. Sky Dollar (USDS) cayó un 22,04%, mientras que USD1 de World Liberty Financial se contrajo un 24,79%. La stablecoin GHO de Aave, vinculada al dólar, registró una contracción particularmente severa del 61,47%, y USD.AI retrocedió un 54,56%.
No obstante, la caída no ha sido generalizada. La stablecoin RLUSD de Ripple logró expandirse un 15,12%, el USDe de Ethena ganó un 3,04% y Open USD (OUSD) avanzó un 18,52%. Entre las ofertas más pequeñas, M de M0 registró un aumento del 26,02%. Si bien 26.150 millones de dólares han salido del sector de las stablecoins desde mediados de mayo, el proveedor de analítica Glassnode afirma que 17.000 millones de dólares se borraron en los últimos 30 días.
Los fondos tokenizados de bonos del Tesoro de EE. UU. se suman al retroceso
La contracción se extiende a los valores gubernamentales tokenizados. Según las cifras de RWA.xyz recopiladas por Bitcoin.com News el sábado por la mañana, los fondos tokenizados de bonos del Tesoro de EE. UU. representan colectivamente 13.910 millones de dólares en valor distribuido, lo que refleja un descenso del 5,36% en los últimos 30 días. La categoría abarca 123 activos distintos y 86.320 tenedores, y sus diez productos más grandes concentran aproximadamente el 85,4% del valor distribuido.
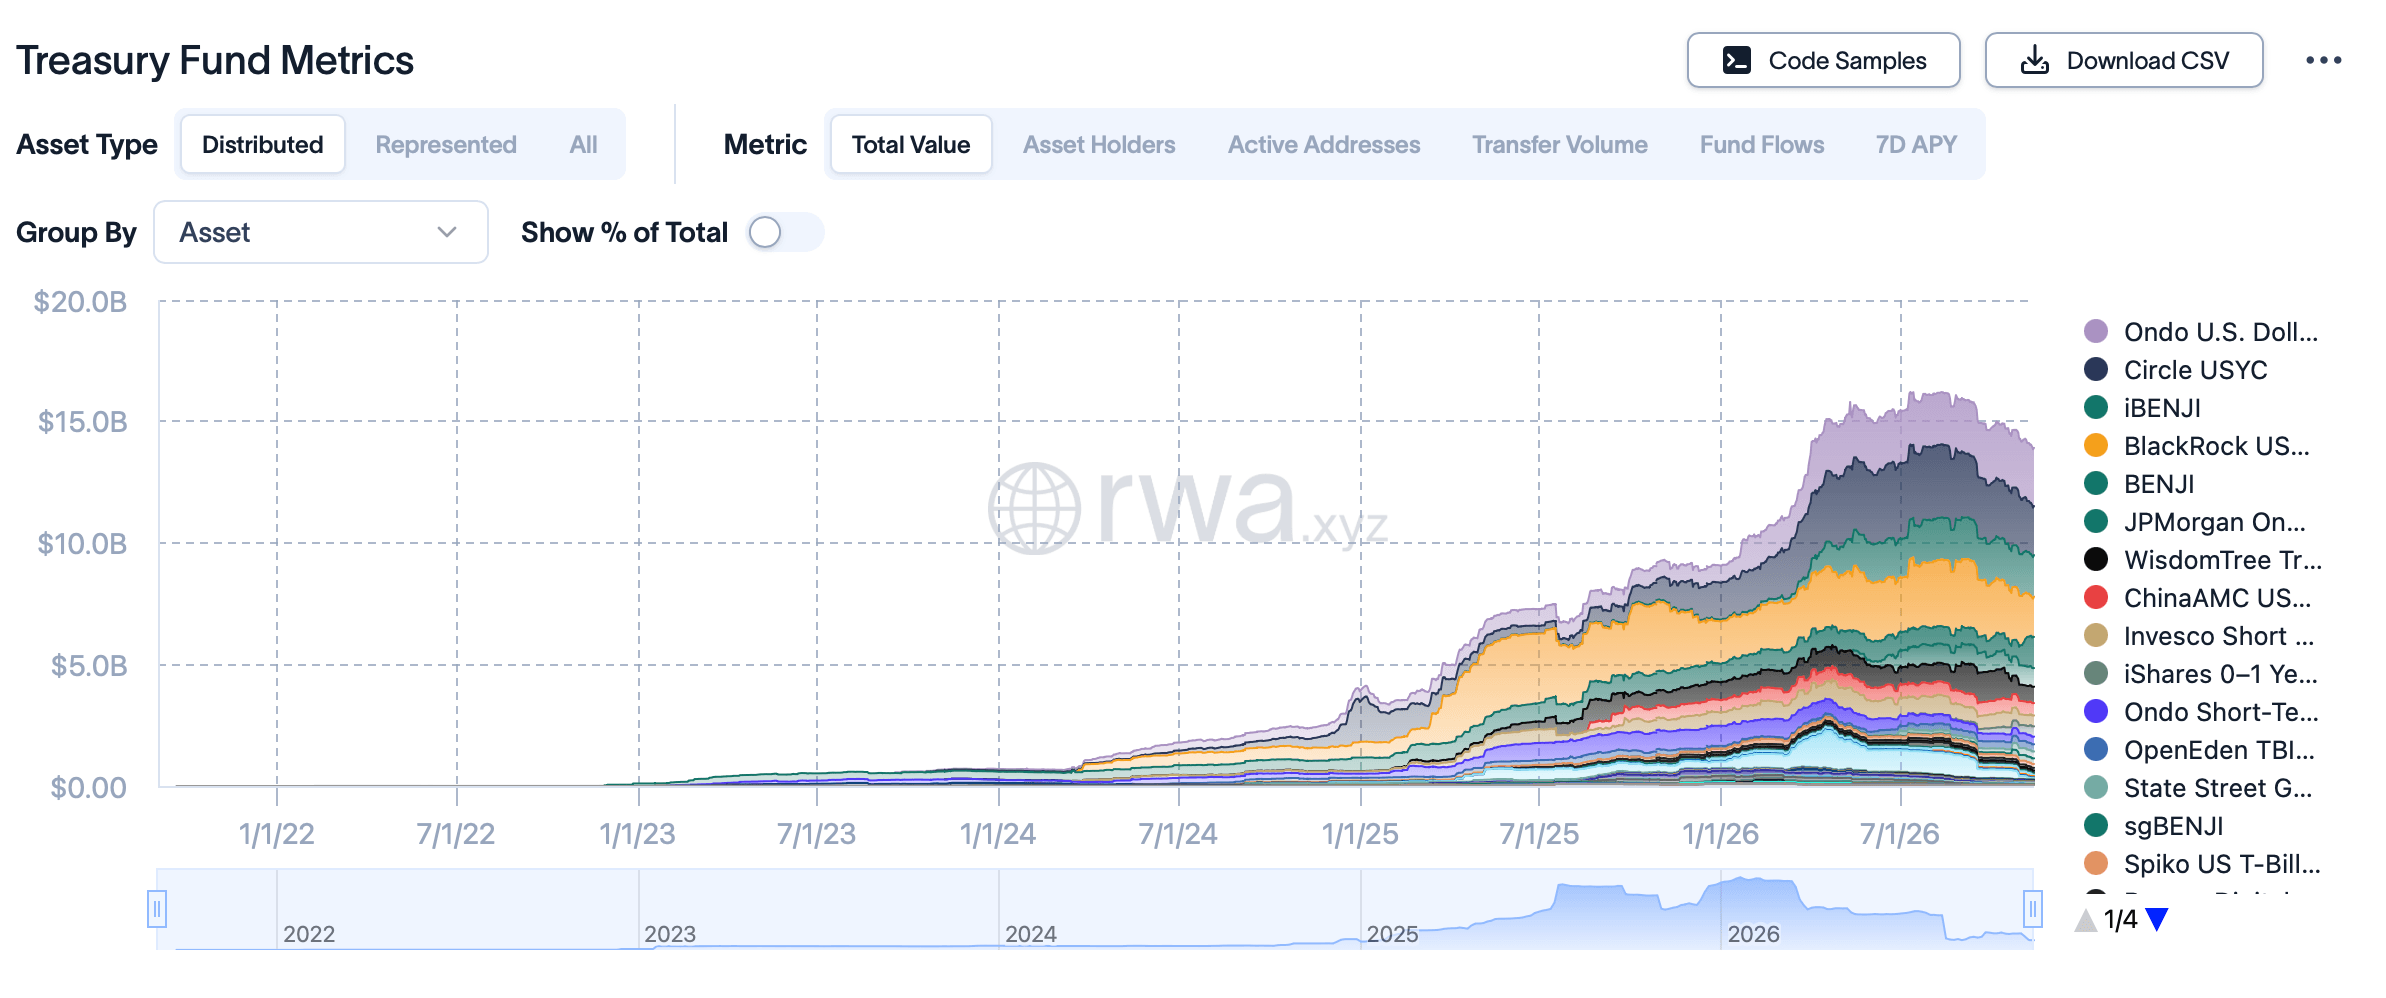
Métricas de oferta del fondo del Tesoro de EE. UU. tokenizado vía RWA.xyz el 14 de noviembre de 2026.
Varias ofertas institucionales destacadas experimentaron reducciones sustanciales. El fondo BUIDL de Blackrock cayó un 24,39% en 30 días hasta los 1.654 millones de dólares, mientras que el USYC de Circle se contrajo un 15,46% hasta los 2.016 millones de dólares. El WTGXX de Wisdomtree registró un descenso aún más pronunciado del 36,43%, mientras que el USTB de Invesco perdió un 26,63%. Por el contrario, el BENJI de Franklin Templeton se expandió un 88,38%, el SHVon de Ondo subió un 43,84% y el JLTXX de JPMorgan ganó un 4,03%.
¿Qué implica la reducción de la oferta de stablecoins para la liquidez de las criptomonedas?
Las stablecoins funcionan como capital de negociación, instrumentos de liquidación y garantía en todos los mercados de criptomonedas. Una oferta en descenso puede indicar reembolsos, una menor demanda especulativa y un poder de compra reducido disponible para bitcoin y otros activos digitales alternativos. Los bonos del Tesoro tokenizados cumplen funciones superpuestas, pero generalmente distribuyen rendimientos de inversión, lo que hace que su contracción simultánea sea especialmente digna de mención.
Sin embargo, una capitalización en descenso no establece necesariamente una fuga de capitales generalizada. Las reasignaciones institucionales, las transferencias entre emisores y los cambios en las preferencias de garantía pueden influir en la oferta sin retiradas correspondientes del ecosistema de criptomonedas.
Aun así, con ambas categorías en retroceso, la disponibilidad de liquidez en dólares basada en blockchain sigue mereciendo una atención más detallada. Si bien las cifras por sí solas no permiten determinar adónde fue a parar en última instancia el capital redimido, dejan una distinción importante entre una oferta de tokens en contracción y un éxodo definitivo de dinero de los mercados de criptomonedas.