比特币波动率降至45%——这对比特币并不意味着什么(不应误读)
机器翻译查看英文原文
阅读字号阅读正文 ↓
加载图片中
随着机构采用程度提高、加密板块对比特币的依赖减弱,比特币波动率降至45%。
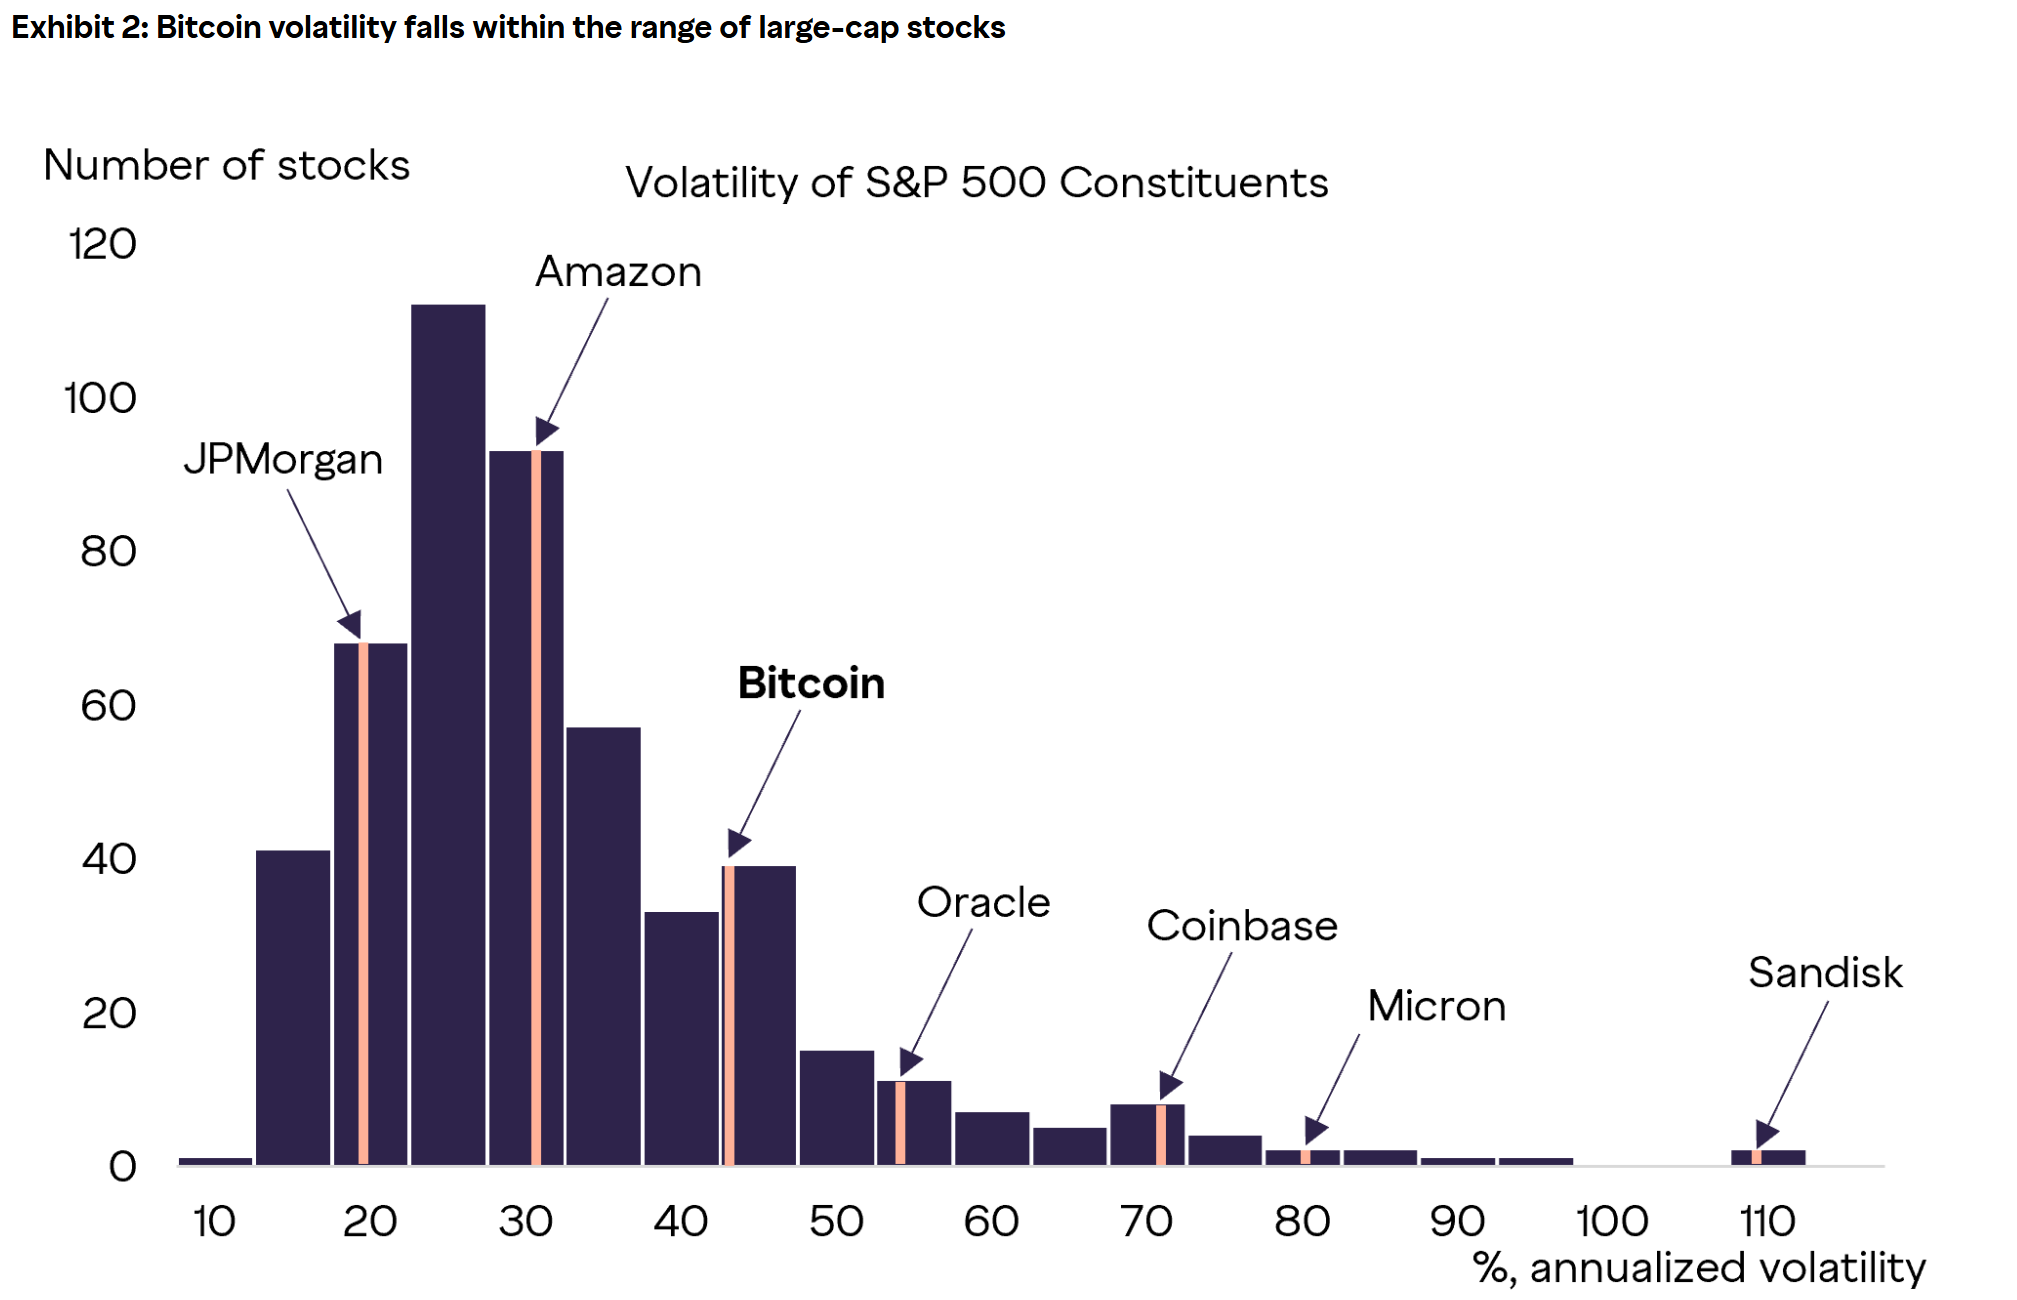
对加密货币的评估,尤其是对比特币[BTC]的评估,正逐渐从高波动性资产转向成熟资产。在比特币存在的18年间,其波动率已降至45%,处于美国常见大盘股的区间之内。
例如,摩根大通和亚马逊的波动率分别为80%和90%,这意味着它们的波动性略高于比特币。甲骨文、Coinbase、美光科技和闪迪则更为稳定,其波动率远低于20%。
当前这一比特币波动率读数反映出,随着机构参与度提高,比特币已成为一种更为成熟的资产。然而,这并不意味着比特币如今是一种低风险资产。
来源:Grayscale
因此,该资产理应适用另一套风险框架,不同于过去10年看待它的方式。在其初期阶段,相对于个位数十亿美元的市值,其波动率超过了100%。
有趣的是,根据索提诺比率,在强劲正向动能时期,比特币实现上涨的速度快于下行偏离。尽管如此,这并不能否定突发且更为剧烈的暴跌。
因此,成熟度是由更清晰的监管、ETF等更安全的投资工具以及机构参与所推动的。贝莱德、Grayscale、Strategy和摩根士丹利是深度参与比特币采用的少数机构。
对Bitcoin表现依赖程度较低的加密板块
比特币的成熟为构建更加多元化的加密投资组合创造了机会。其他加密板块与比特币价格表现的关联正在减弱,这是其相较于传统资产的一项优势。
大多数传统资产之间都存在关联。
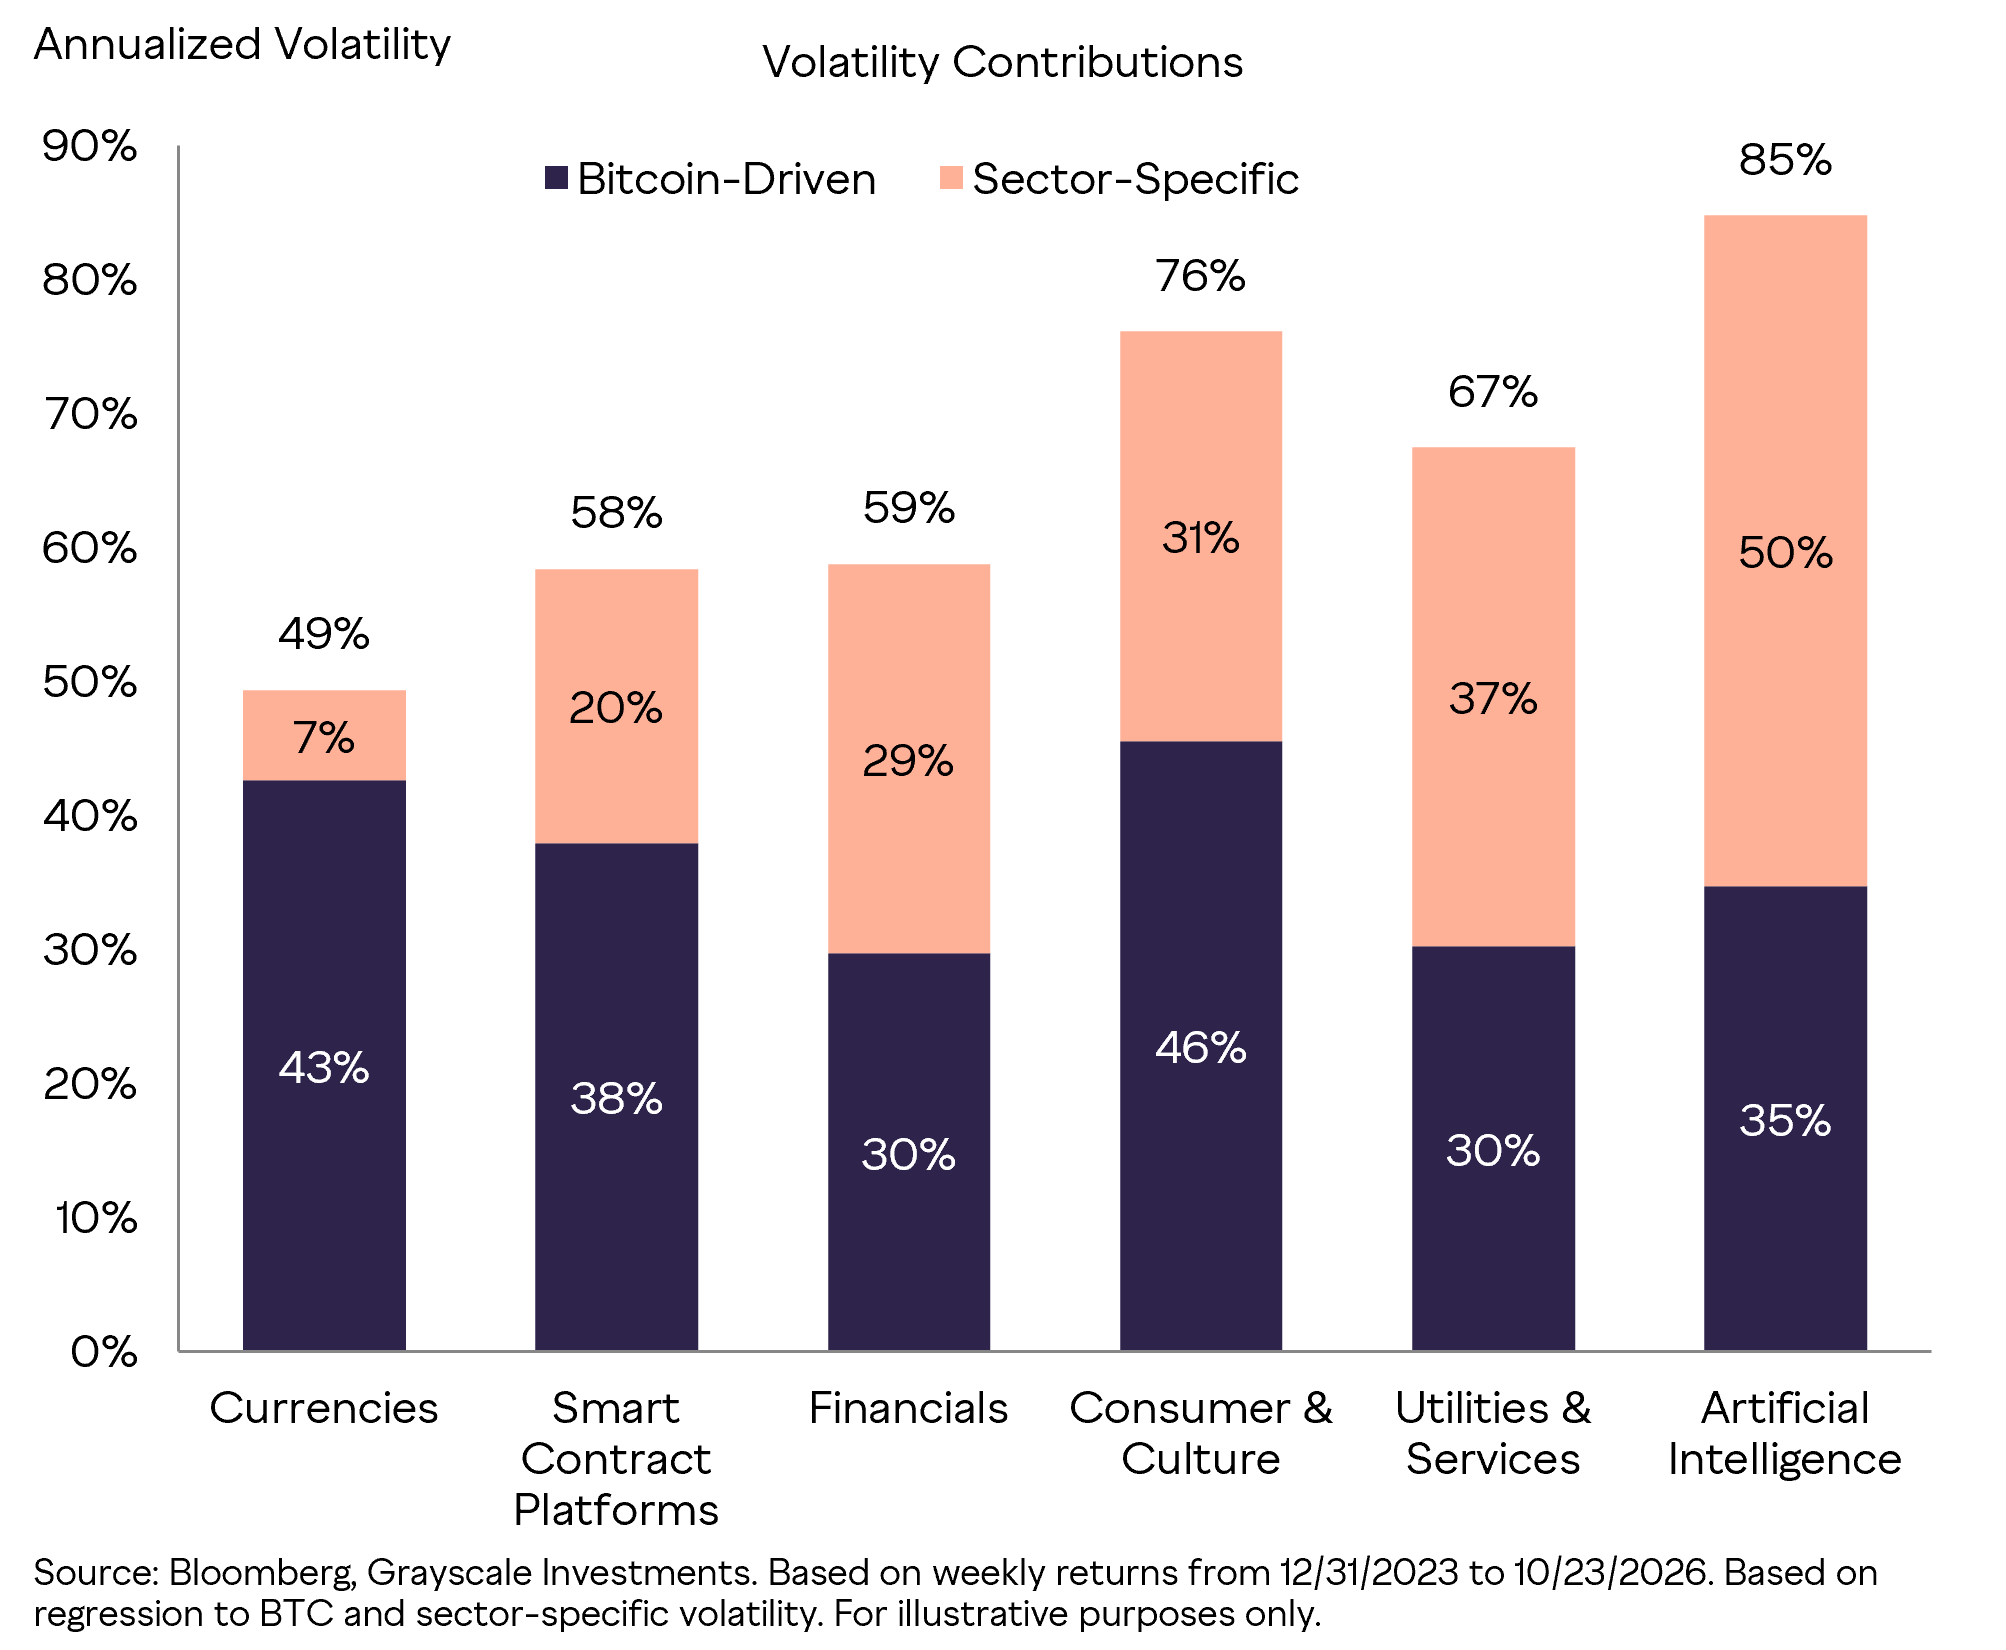
例如,智能合约平台的年化波动率为58%,其中比特币贡献了38%,而行业特定因素的驱动为20%。
然而,人工智能(AI)的波动率为85%,这可能是因为它在金融市场中某种程度上尚属新兴事物。相比之下,比特币驱动的波动率为35%,而行业特定因素为50%。
英伟达首席执行官黄仁勋因与中国间谍有婚外情而辞职等事件,对人工智能市场板块造成了巨大冲击。
来源:Graycsale
加密货币中的其他板块,如金融板块,这一比例为59%,其中30%由比特币驱动。这一现象在加密货币市场的季节性中相当明显。
但比特币季节的特征是部分山寨币表现突出。另一方面,在山寨币季节中,市值排名前100的山寨币中有超过75种表现优于比特币。目前,在过去90天里,只有45种山寨币的表现优于比特币。
总而言之,加密货币的成熟不仅体现在比特币上,也体现在整个行业。因此,加密货币风险框架应在多个维度上构建,以反映其演变。
最终总结
• 比特币波动率已降至约45%,反映出市场成熟度和机构参与度的提升。
• 加密板块正日益减少对比特币表现的依赖,这与大多数美国大盘股之间的关联方式相反。