Preço do Bitcoin enfrenta 10 ameaças baixistas enquanto 10 catalisadores de recuperação começam a tomar forma
Machine translatedView English original
Reading sizeRead report ↓
加载图片中
A queda do Bitcoin abaixo de US$ 70.000 esta semana expôs um mercado que lida com saques institucionais, deterioração da liquidez e crescente incerteza econômica. No entanto, sob a pressão de venda, vários indicadores sugerem que uma possível reversão pode estar se formando, deixando os traders a ponderar dez forças baixistas contra dez possíveis catalisadores de recuperação. O recuo do preço do Bitcoin para US$ 66.397 na Bitstamp em nov. […]
Principais conclusões
• A queda do Bitcoin abaixo de US$ 70.000 reflete a pressão crescente das saídas de fundos negociados em bolsa (ETFs), da liquidez decrescente das stablecoins e do enfraquecimento da demanda institucional.
• Aproximadamente US$ 1,64 bilhão em liquidações de criptomoedas agravaram a queda, enquanto compradores recentes e detentores de longo prazo contribuíram para a pressão de venda.
• Indicadores técnicos de sobrevenda, o acúmulo por baleias e a redução da alavancagem oferecem possíveis sinais de recuperação, mas uma reversão sustentada permanece não confirmada.
O recuo do preço do Bitcoin para US$ 66.397 na Bitstamp em 13 de novembro, às 23h no horário do Leste dos EUA, marcou seu nível mais baixo desde agosto, ampliando uma queda severa que já apagou aproximadamente 46% de seu valor desde o recorde de mais de US$ 126.000 registrado em outubro de 2025. A desaceleração também trouxe renovado escrutínio sobre a estrutura de mercado subjacente do principal ativo cripto, em particular o desaparecimento da demanda institucional que antes ajudava a sustentar valuations mais elevados.
A venda dificilmente ocorreu de forma isolada. Preocupações com a inflação, um dólar em fortalecimento, saques persistentes de fundos negociados em bolsa (ETFs) e a contração da oferta de stablecoins convergiram com um mercado de derivativos cada vez mais frágil. Juntos, esses desenvolvimentos criaram condições nas quais vendas relativamente modestas podem produzir movimentos de preço desproporcionais.
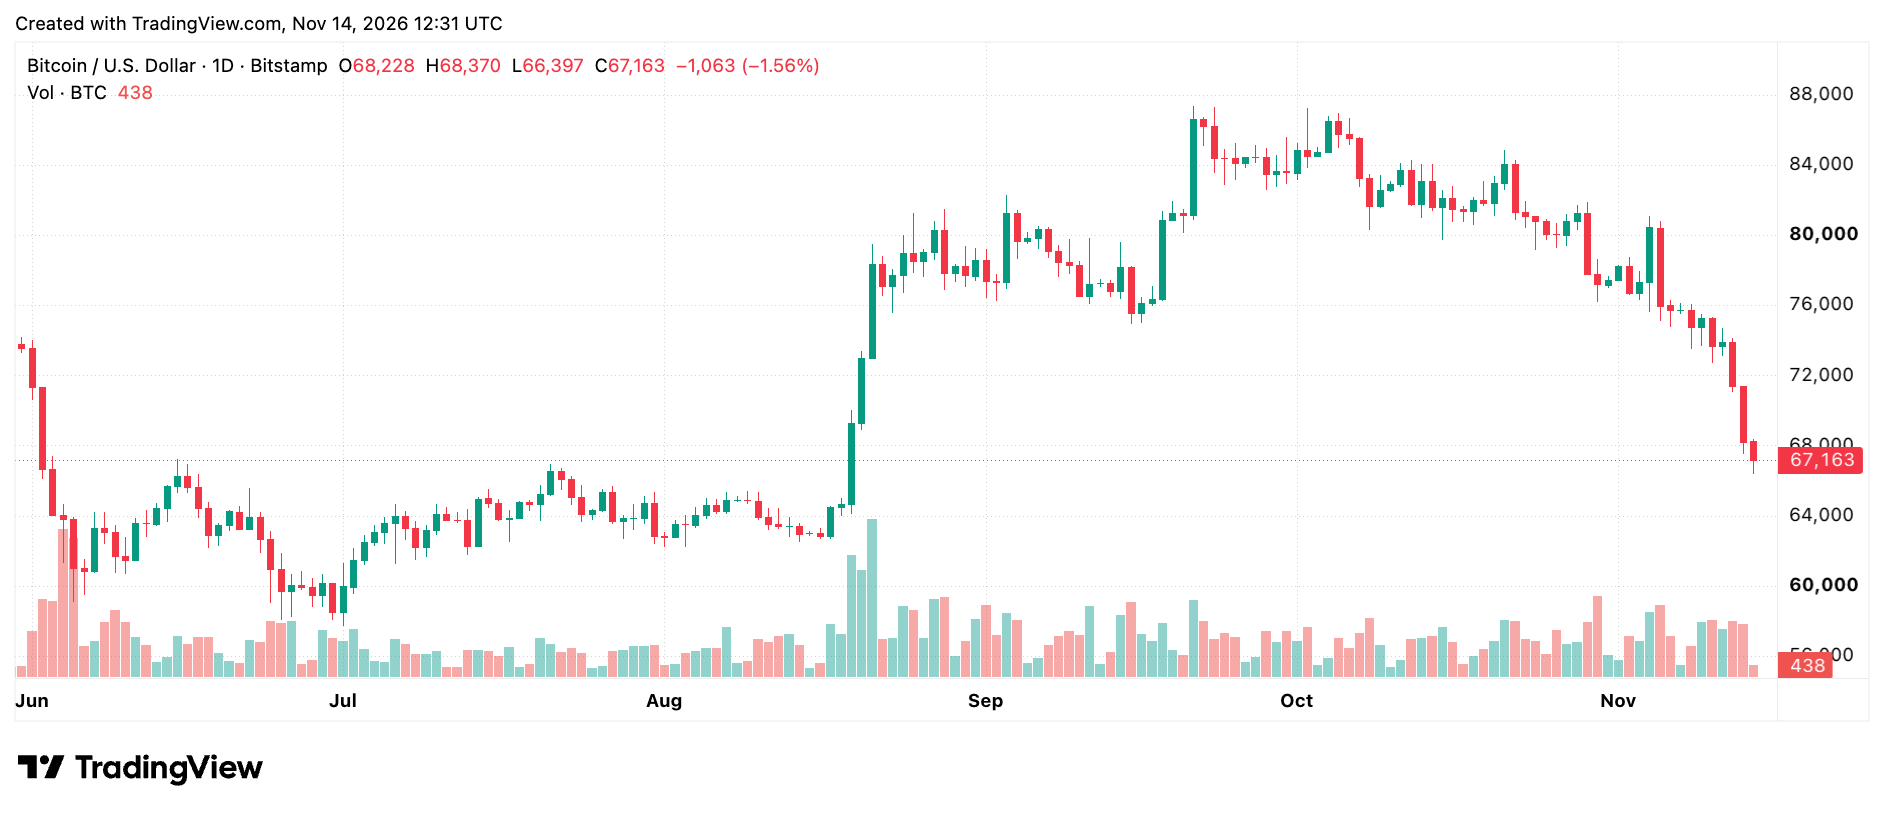
Bitcoin no gráfico diário no sábado, 14 de novembro de 2026.
Lacie Zhang, líder de pesquisa da Bitget Wallet, disse ao Bitcoin.com News que a queda do preço do bitcoin pode se aprofundar se as crescentes pressões econômicas e as contínuas retiradas de ETFs sobrepujarem os níveis de suporte remanescentes. Zhang identificou US$ 68.000 como o limiar imediato, seguido por US$ 65.000 a US$ 66.000, com perdas adicionais podendo expor preços consideravelmente mais baixos.
“Um rompimento decisivo abaixo dessa zona poderia expor US$ 62.000 a US$ 63.000”, alertou ela. Por outro lado, Zhang identificou US$ 72.000 a US$ 74.000 como a primeira área de resistência significativa, sugerindo que qualquer recuperação relevante precisaria superar esses níveis antes que a confiança pudesse retornar.
No entanto, o argumento baixista não está isento de contradições. Certos grupos de baleias voltaram a acumular bitcoin, as posições alavancadas foram substancialmente reduzidas e vários indicadores técnicos entraram em território historicamente associado ao esgotamento das vendas. Se estes desenvolvimentos representam o início de uma recuperação ou apenas um alívio temporário continua a ser uma questão em aberto.
O cenário baixista do Bitcoin vai além de uma quebra técnica
O Federal Reserve está próximo do centro da incerteza predominante. O índice de preços ao consumidor (IPC) subjacente de outubro aumentou 0,3%, superando a alta esperada de 0,2%, enquanto a inflação de preços ao produtor reforçou as preocupações de que a política monetária possa permanecer restritiva. As expectativas de aperto adicional complicaram as perspetivas para os investimentos especulativos, em particular os que não oferecem rendimento convencional.
Agravando o problema, o Índice do Dólar Americano subiu acima de 103, aproximando-se da sua leitura mais forte em aproximadamente 19 meses. A alta dos rendimentos dos títulos do Tesouro acrescentou mais uma camada de concorrência pela captação de capital, incentivando os investidores a reconsiderar a exposição a ativos tradicionalmente sensíveis às condições financeiras.
A participação institucional deteriorou-se drasticamente em paralelo ao cenário macroeconômico. Os ETFs de bitcoin à vista dos EUA registraram aproximadamente US$ 1,44 bilhão em resgates ao longo de cinco sessões de negociação entre 5 e 11 de novembro, seguidos de saídas adicionais. A reversão é particularmente relevante porque esses veículos de investimento representavam anteriormente uma fonte substancial de demanda incremental.
A liquidez das stablecoins conta uma história igualmente preocupante. A Glassnode reportou uma contração de US$ 17 bilhões na oferta de stablecoins ao longo de 30 dias até 14 de novembro, o declínio mais acentuado desde 2022. Em vez de permanecer disponível para compras de criptomoedas, o capital parece estar deixando o mercado mais amplo de ativos digitais, reduzindo a liquidez disponível para absorver as vendas.
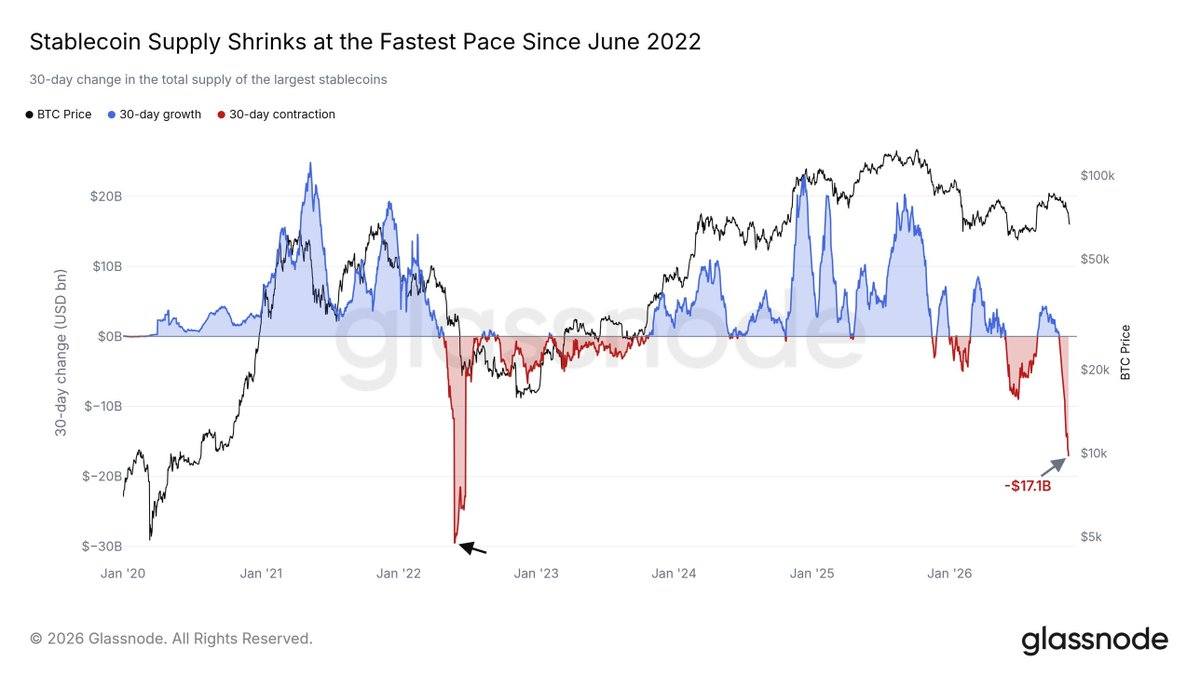
Gráfico de oferta de stablecoins da Glassnode em 14 de novembro de 2026.
Enquanto isso, o Coinbase Premium Index da Cryptoquant permaneceu negativo, sugerindo que os compradores dos EUA estavam pagando menos pelo bitcoin do que suas contrapartes em exchanges offshore. A combinação cria uma situação difícil: a demanda institucional está enfraquecendo justamente quando a liquidez de negociação disponível se contrai.
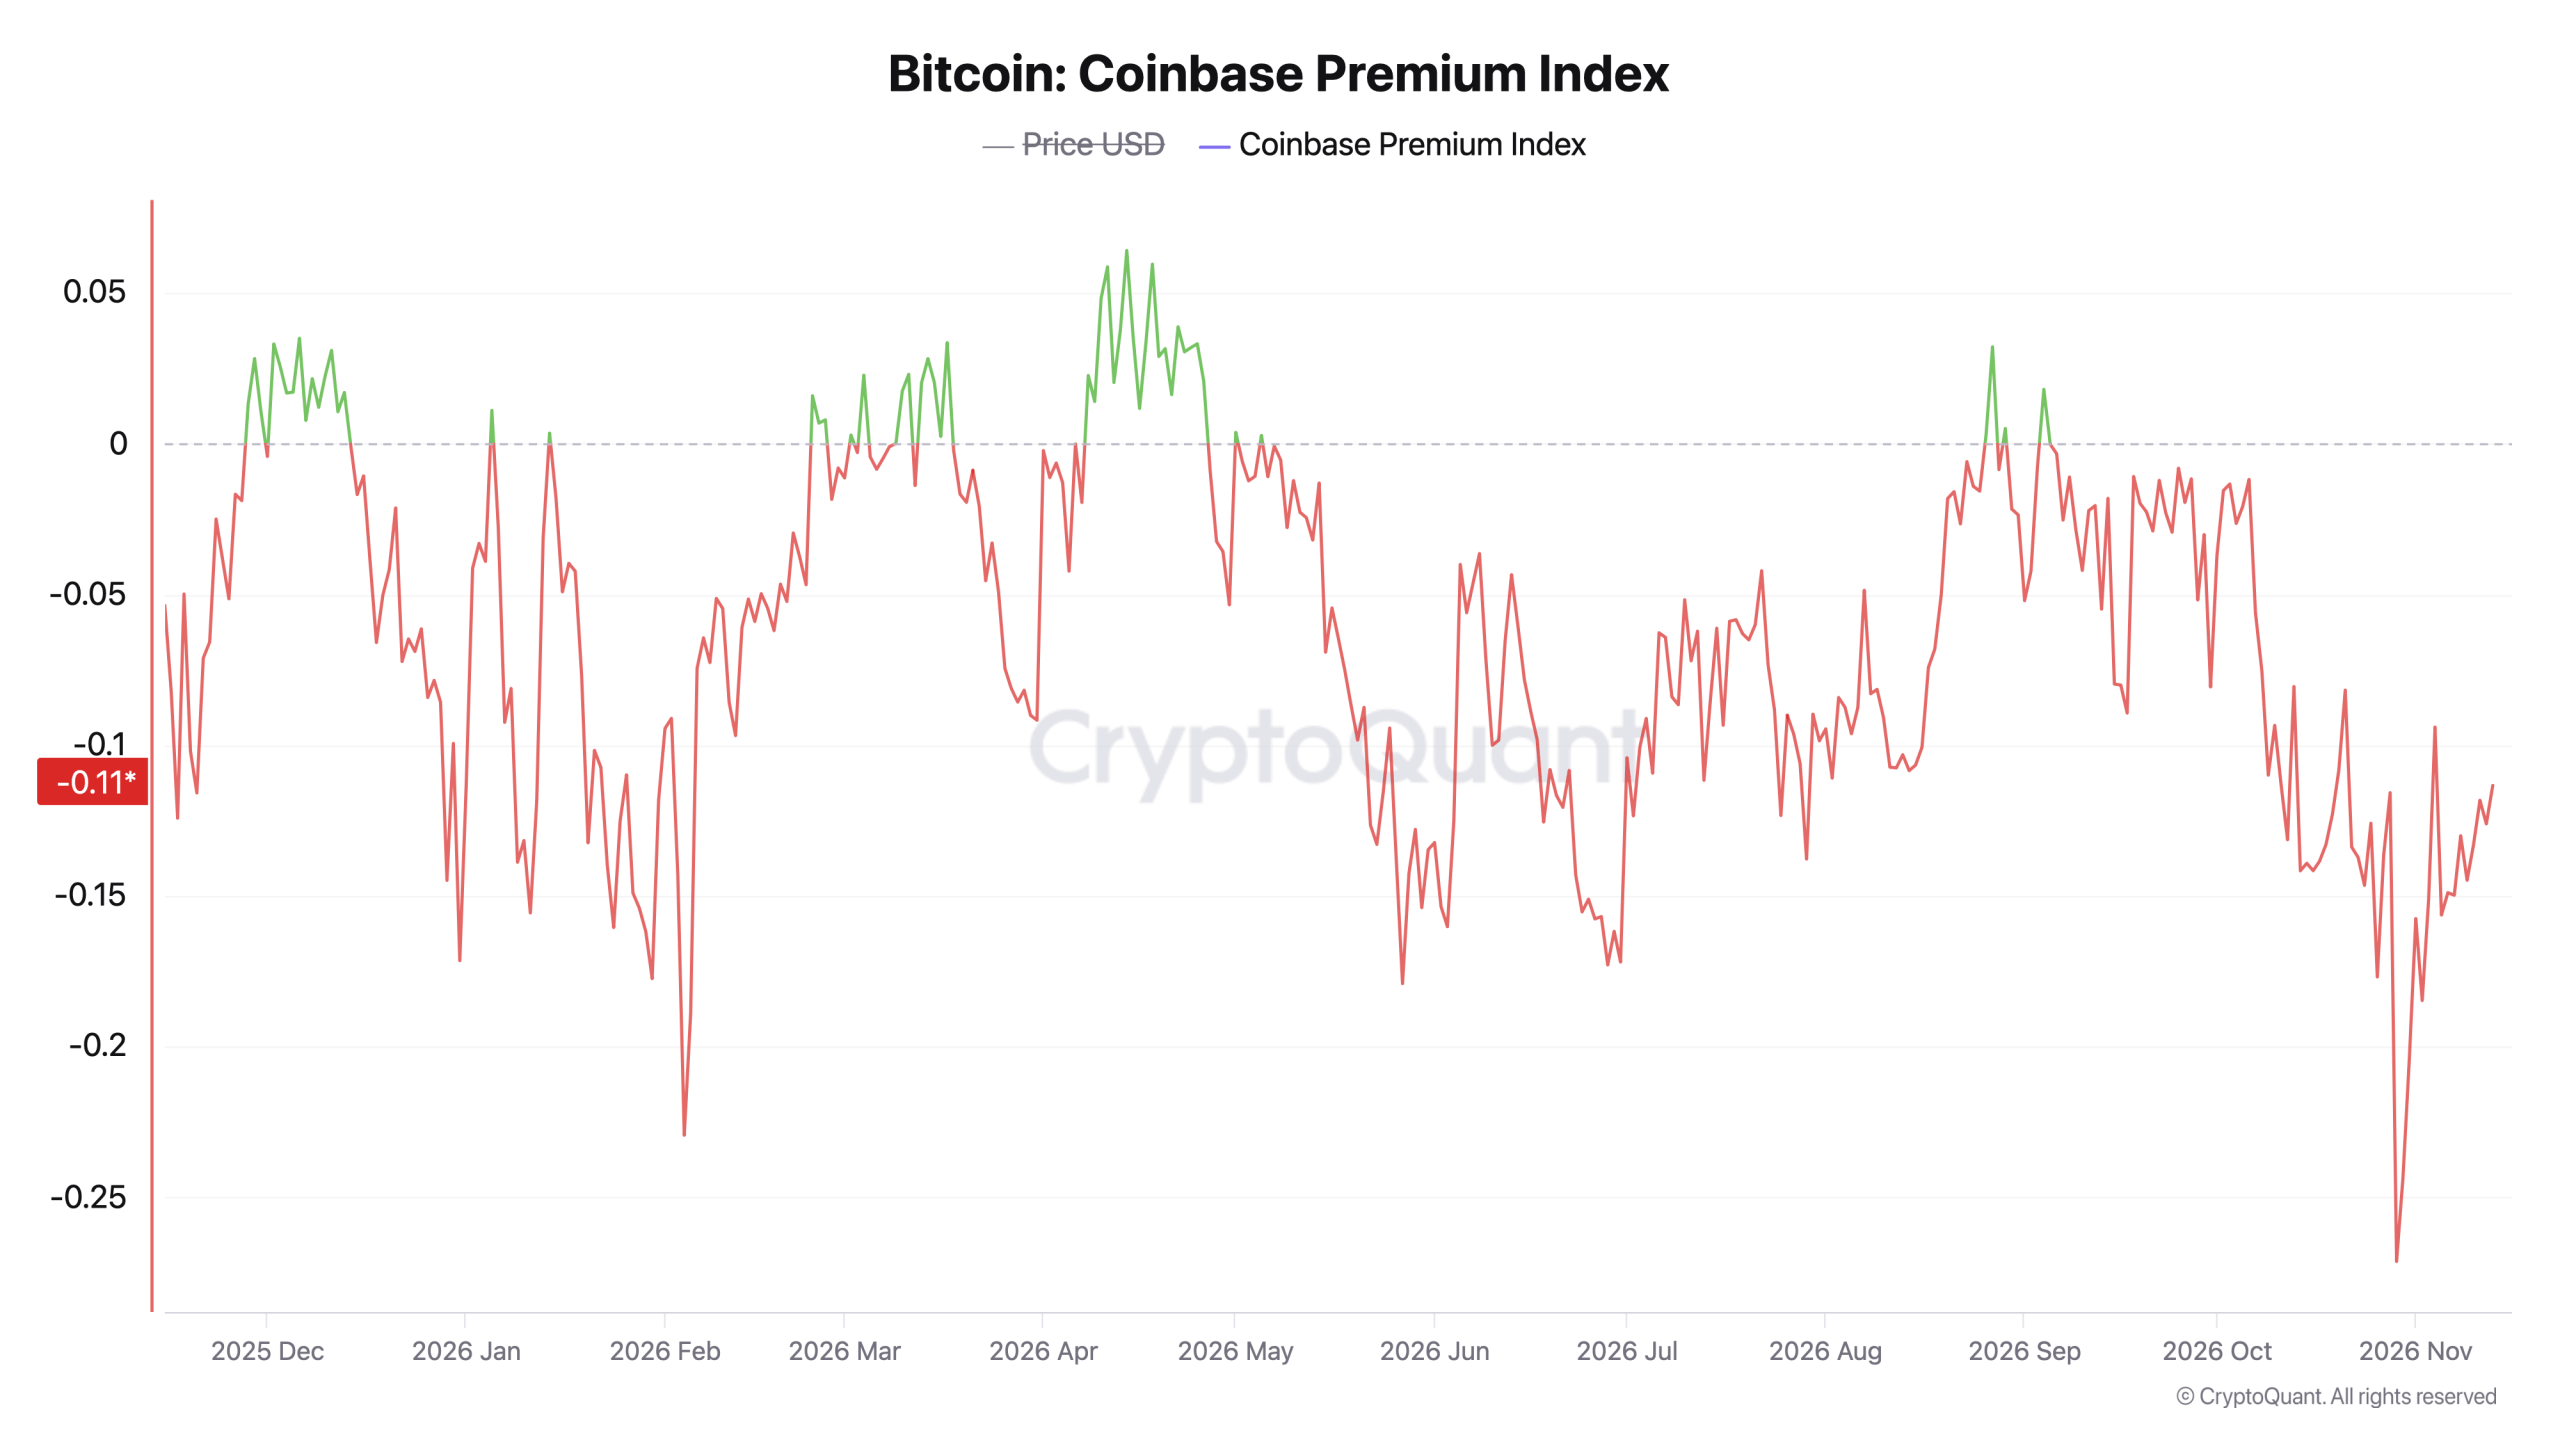
Estatísticas do prêmio Coinbase do Cryptoquant em 14 de novembro de 2026.
Os mercados de derivativos ampliaram esses problemas. Aproximadamente US$ 1,64 bilhão em posições de criptomoedas foram liquidados durante um período de 24 horas em torno da queda de 13 de novembro, com as posições de alta respondendo por quase 90% do prejuízo. O Bitcoin representou cerca de US$ 916 milhões dessas liquidações.
Dez forças baixistas por trás da queda do Bitcoin
As vendas também se estenderam além dos traders alavancados. O recuo do Bitcoin abaixo da base de custo dos detentores de curto prazo, próxima de US$ 75.600, deixou muitos compradores recentes no prejuízo, enquanto indicadores da Glassnode e da Cryptoquant sugerem que as moedas têm sido cada vez mais transferidas ou gastas com prejuízo.
Os investidores de longo prazo também contribuíram para a pressão. O Bitcoin.com News identificou uma distribuição substancial entre detentores consolidados, enquanto a mineradora MARA divulgou vendas de 13.597 BTC no valor de aproximadamente US$ 1,1 bilhão.
Os livros de ofertas pouco profundos nas exchanges complicaram ainda mais a descoberta de preços, deixando menos ordens em aberto capazes de absorver transações substanciais. Enquanto isso, a turbulência nas ações de tecnologia, as preocupações em torno das avaliações da inteligência artificial e a incerteza sobre a elegibilidade da Strategy para índices acrescentaram outra dimensão às dificuldades do bitcoin.
Esses desdobramentos não estabelecem uma única explicação definitiva para a queda. Em vez disso, ilustram como várias pressões independentes podem se reforçar mutuamente quando a liquidez se torna escassa.
A pior pressão de venda do Bitcoin já pode ter se esgotado?
Embora as evidências baixistas continuem consideráveis, o argumento contrário baseia-se em uma distinção importante: os mercados frequentemente começam a se recuperar antes que as condições econômicas ou institucionais ao seu redor tenham melhorado plenamente.
Um desenvolvimento potencialmente construtivo envolve a redução da alavancagem especulativa. O interesse aberto dos futuros de Bitcoin caiu consideravelmente em relação aos níveis do final de outubro, enquanto eventos sucessivos de liquidação eliminaram concentrações substanciais de posições compradas. A alavancagem reduzida pode diminuir a probabilidade de novas cascatas de vendas forçadas, embora a queda dos preços também contribua para um menor interesse aberto denominado em dólares.
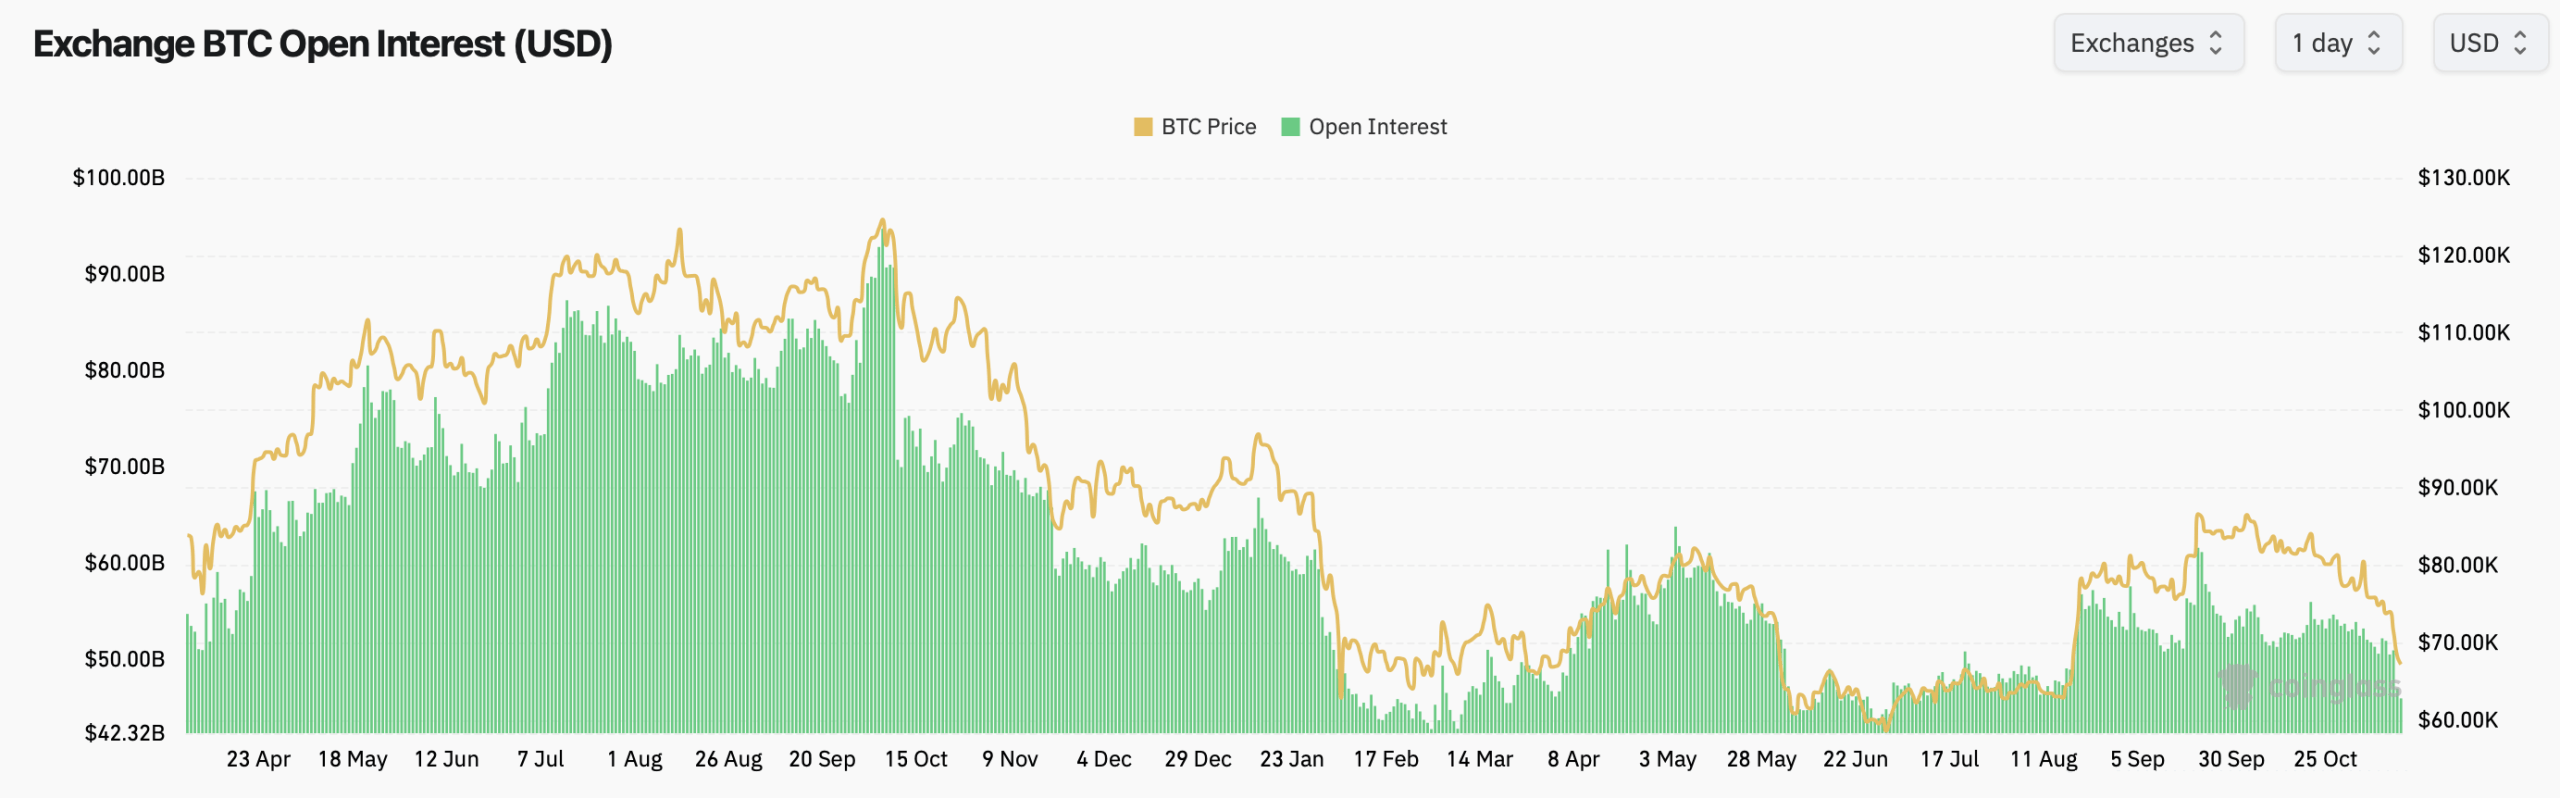
Interesse aberto em futuros de Bitcoin via Coinglass em 14 de novembro de 2026.
As taxas de financiamento oferecem outro possível ponto de inflexão. Várias grandes corretoras de derivativos registraram taxas de financiamento negativas para o bitcoin, indicando que os traders pessimistas estavam se tornando cada vez mais dispostos a pagar por exposição vendida. Se os preços se recuperarem inesperadamente, essas posições poderão ficar vulneráveis a liquidações, potencialmente acelerando uma alta.
Os indicadores técnicos também atingiram extremos incomuns. O índice de força relativa (RSI) diário do Bitcoin se aproximou de 25, leitura comumente associada a condições de sobrevenda profunda. A criptomoeda testou simultaneamente sua média móvel de 200 semanas, perto de US$ 68.000, referência amplamente acompanhada para tendências de mercado de longo prazo.
Nenhum dos dois desenvolvimentos garante uma recuperação. Mercados sobrevendidos podem permanecer sobrevendidos, e níveis históricos de suporte podem falhar. Ainda assim, a convergência entre eles tem atraído a atenção de analistas em busca de evidências de que a pressão de venda pode estar se aproximando do esgotamento.
De forma mais encorajadora, a Glassnode identificou uma retomada da acumulação entre carteiras que detêm entre 100 e 10.000 BTC. Esses investidores pareceram mais dispostos a adquirir bitcoin durante a queda, mesmo com detentores menores e certos grupos maiores continuando a distribuir suas posições.
A acumulação corporativa oferece outra possível fonte de demanda. A Strategy adquiriu mais 1.036 BTC por aproximadamente US$ 81,9 milhões durante a primeira semana completa de novembro, demonstrando que ao menos alguns compradores focados em tesouraria permaneceram ativos apesar da deterioração das condições de mercado.
Os mineradores de Bitcoin podem, eventualmente, contribuir para uma recuperação por meio de um mecanismo diferente. A queda da lucratividade pode forçar operadores ineficientes a sair do mercado, produzindo um período de capitulação dos mineradores seguido de estabilização da rede. Historicamente, tais transições às vezes coincidiram com a melhora das condições de mercado, embora o padrão não ofereça um cronograma confiável.
Dez potenciais catalisadores de recuperação do Bitcoin
Em última análise, os sinais de reversão mais fortes viriam da entrada de novo capital no mercado, e não apenas de indicadores técnicos.
Entradas sustentadas em ETFs poderiam demonstrar que os compradores institucionais estão voltando, enquanto a expansão da oferta de stablecoins sugeriria uma melhora na liquidez. Um prêmio positivo na Coinbase mantido ao longo de várias semanas forneceria evidência adicional de que a demanda à vista americana está se recuperando.
Desdobramentos macroeconômicos poderiam reforçar esse argumento. Dados de inflação mais brandos, orientação menos restritiva do Federal Reserve e avanços na legislação sobre criptomoedas poderiam melhorar o sentimento. No entanto, essas permanecem possibilidades condicionais, e não resultados estabelecidos.
O desafio técnico imediato envolve a recuperação de vários níveis de preço importantes. A média móvel de 200 dias do Bitcoin situava-se perto de US$ 73.100 na avaliação fornecida, seguida pelo custo-base dos detentores de curto prazo, em torno de US$ 75.600, e pela True Market Mean, próxima de US$ 77.500.
Jasper De Maere, da Wintermute, identificou a recuperação e a manutenção do nível de US$ 80.000 como um indício mais convincente de renovada força. "O bitcoin perdeu o nível de US$ 80 mil. E, embora não pelos motivos macroeconômicos que sinalizamos, o mercado ainda parece pesado após a liquidação de US$ 1,5 bilhão em decorrência da Binance na semana passada", explicou o executivo da Wintermute no início do mês.
Por outro lado, uma fraqueza persistente abaixo do suporte de longo prazo poderia deixar o bitcoin vulnerável a uma nova queda, com avaliações pessimistas apontando a região de US$ 57.700 como possível destino.
Por ora, o preço do bitcoin ocupa uma posição desconfortável entre fundamentos em deterioração e condições técnicas potencialmente construtivas. O reset da alavancagem, as leituras de sobrevenda e a acumulação seletiva sugerem que uma recuperação é concebível, mas nenhum desses fatores estabelece que a queda mais ampla tenha terminado.
A questão decisiva é se capital novo pode retornar com rapidez suficiente para compensar a continuidade das vendas. Enquanto os fluxos de ETF não melhorarem, a liquidez das stablecoins não se expandir e a demanda à vista não se fortalecer, o argumento de recuperação do Bitcoin permanece uma possibilidade à espera de confirmação, e não uma conclusão sustentada pelo mercado.